Surendettement des jeunes : quand le « payer plus tard » finit par coûter très cher
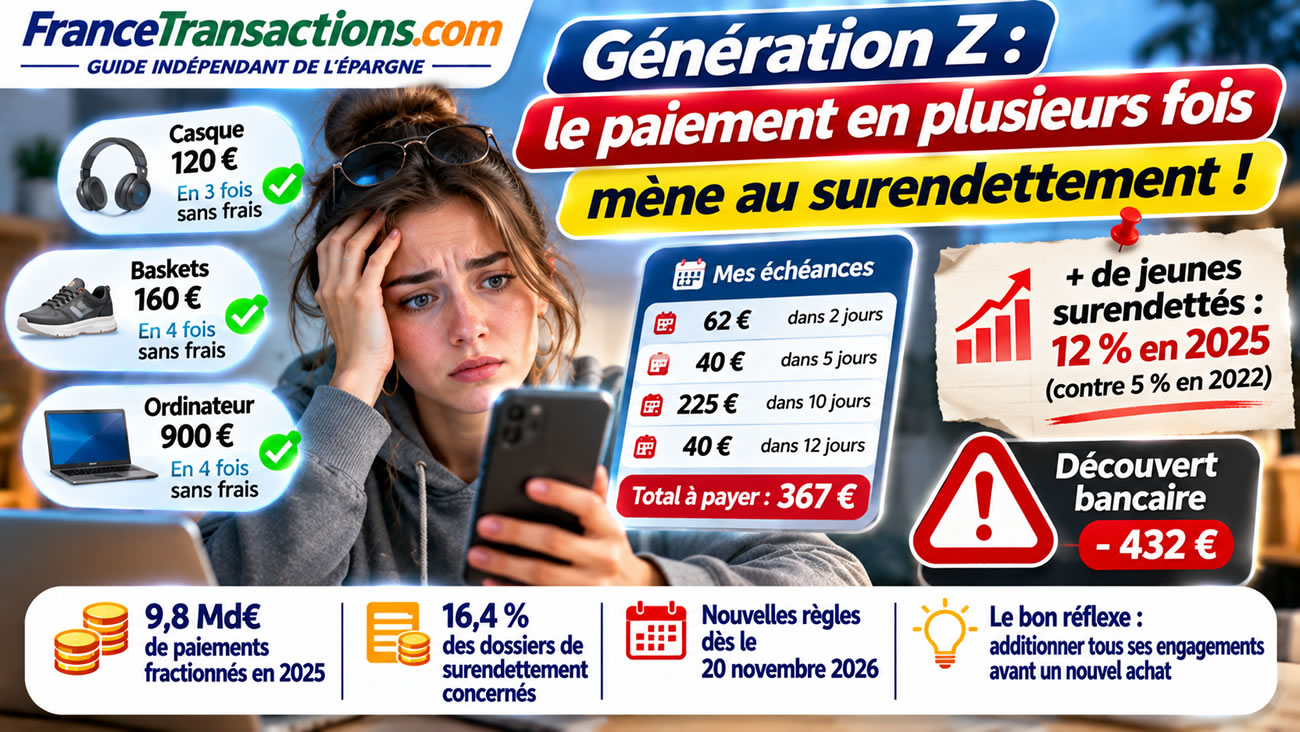
Acheter maintenant, payer plus tard. La promesse est séduisante, surtout lorsque les fins de mois sont difficiles. Un smartphone à 800 euros ? Seulement 200 euros aujourd’hui. Une paire de baskets à 160 euros ? Quatre petites mensualités de 40 euros. Un ordinateur, des vêtements, un voyage ? Même principe. Les paiements fractionnés en trois ou quatre fois, souvent présentés comme gratuits, se sont imposés dans les parcours d’achat en ligne. Mais cette facilité de paiement commence à inquiéter sérieusement les autorités financières. Selon la Banque de France, les jeunes de 18 à 29 ans représentaient 12 % des déposants de dossiers de surendettement en 2025, contre seulement 5 % en 2022. Dans le même temps, les paiements fractionnés et les minicrédits occupent une place croissante dans les difficultés financières des ménages. La génération Z serait-elle en train de découvrir les conséquences d’une consommation à crédit devenue presque invisible ?
Génération Z : les jeunes de plus en plus présents dans les dossiers de surendettement
Les chiffres publiés par la Banque de France en 2026 sont préoccupants. En 2025, 148 013 dossiers de surendettement ont été déposés en France hexagonale, soit une augmentation de 9,8 % par rapport à 2024. Mais l’évolution la plus marquante concerne les jeunes adultes. Les 18-29 ans représentent désormais 12 % des déposants, contre 5 % trois ans auparavant. Leur part a donc plus que doublé. Il ne faut toutefois pas confondre cette statistique avec la proportion de jeunes Français surendettés : elle signifie que les jeunes occupent une place croissante parmi les personnes qui sollicitent la procédure de surendettement. Cette évolution est d’autant plus préoccupante qu’elle concerne des personnes qui commencent à peine leur vie professionnelle et leur parcours patrimonial. À un âge où les premières années de revenus devraient idéalement permettre de constituer une épargne de précaution, certains accumulent déjà des dettes difficiles à rembourser.
Le paiement en plusieurs fois sans frais : un crédit qui ne dit pas toujours son nom
Le succès du paiement fractionné repose sur une présentation commerciale particulièrement efficace. Le consommateur n’a plus nécessairement l’impression d’emprunter de l’argent. Il choisit simplement un mode de paiement au moment de valider son panier. L’opération peut ne prendre que quelques secondes, sans rendez-vous bancaire ni formalités comparables à celles d’un prêt personnel traditionnel. Pourtant, économiquement, le mécanisme est simple : un organisme finance tout ou partie de l’achat immédiatement et le consommateur s’engage à rembourser ultérieurement. L’absence d’intérêts ne supprime pas l’obligation de remboursement. Un paiement en quatre fois sans frais reste un engagement financier sur plusieurs semaines ou plusieurs mois. Et lorsque ces engagements se multiplient, le budget peut rapidement devenir ingérable.
9,8 milliards d’euros de paiements fractionnés en 2025
L’ampleur du phénomène est désormais considérable. Selon l’Observatoire de l’inclusion bancaire, la production de paiements fractionnés a atteint 9,8 milliards d’euros en 2025, soit 14,6 % de la production de crédits à la consommation hors découverts. En 2024, cette production s’élevait à 8,9 milliards d’euros, contre 7,2 milliards en 2023. Le développement est donc rapide et traduit une transformation profonde des habitudes de paiement. Ces financements ne concernent plus uniquement les achats importants. Ils peuvent désormais accompagner des dépenses de consommation courante, parfois pour des montants relativement faibles. Le risque apparaît lorsque les consommateurs commencent à utiliser systématiquement le crédit pour financer des achats qu’ils ne pourraient pas régler immédiatement avec leur revenu disponible.
Surendettement et paiements fractionnés : les chiffres qui inquiètent
| Indicateur | Dernière donnée disponible |
|---|---|
| Dossiers de surendettement déposés en 2025 | 148 013 |
| Évolution annuelle des dépôts | +9,8 % |
| Part des 18-29 ans parmi les déposants en 2022 | 5 % |
| Part des 18-29 ans parmi les déposants en 2025 | 12 % |
| Production de paiements fractionnés en 2025 | 9,8 milliards d’euros |
| Part dans la production de crédits à la consommation hors découverts | 14,6 % |
| Dossiers de surendettement traités comportant une dette de paiement fractionné ou de minicrédit | 16,4 % |
| Part des incidents de remboursement attribuée à ces financements | 10,5 % |
Sources : Banque de France, Typologie du surendettement 2025 et Observatoire de l’inclusion bancaire, rapport annuel 2025 publié en juin 2026. Les indicateurs ne portent pas tous sur le même périmètre statistique.
16,4 % des dossiers de surendettement concernés : un signal d’alarme
L’un des chiffres les plus significatifs figure dans le rapport annuel 2025 de l’Observatoire de l’inclusion bancaire. Selon les estimations de la Banque de France, 16,4 % des dossiers de surendettement traités en 2025 comportaient une dette liée aux paiements fractionnés ou aux minicrédits. Par ailleurs, ces financements représentaient 10,5 % des incidents de remboursement de crédit recensés dans l’enquête menée auprès des principaux acteurs. Ces proportions confirment que le phénomène dépasse désormais le simple sujet des facilités de paiement commerciales. Il faut cependant éviter une interprétation excessive : la présence d’une dette de paiement fractionné dans un dossier ne signifie pas qu’elle constitue la cause principale du surendettement. Un ménage peut simultanément rencontrer des difficultés liées à son logement, à ses revenus, à un crédit automobile ou à une séparation. Les paiements fractionnés peuvent néanmoins aggraver une situation déjà fragile.
Quatre achats en quatre fois : le piège de l’accumulation
Prenons le cas fictif d’un jeune salarié disposant de 1 600 euros de revenus mensuels. Il achète un smartphone à 800 euros en quatre fois, des vêtements à 240 euros en quatre fois, un ordinateur à 600 euros en quatre fois et réserve un séjour à 400 euros, également en quatre échéances. Chaque opération semble raisonnable lorsqu’elle est présentée séparément. Pourtant, leur cumul représente 2 040 euros d’achats et 510 euros d’échéances mensuelles pendant quatre mois, si les calendriers coïncident. Ces 510 euros viennent s’ajouter au loyer, à l’alimentation, aux transports et aux autres dépenses courantes. Le consommateur peut ainsi se retrouver avec un budget négatif sans avoir contracté un seul crédit bancaire traditionnel. Le danger n’est pas nécessairement le montant d’un achat, mais l’accumulation d’engagements qui ne sont pas toujours suivis dans un budget global.
Exemple : quand les petites mensualités deviennent une grosse dette
| Achat | Prix total | Mensualité sur 4 échéances |
|---|---|---|
| Smartphone | 800 € | 200 € |
| Vêtements | 240 € | 60 € |
| Ordinateur | 600 € | 150 € |
| Voyage | 400 € | 100 € |
| Total | 2 040 € | 510 € |
Simulation fictive sans frais, avec quatre échéances simultanées. Le premier versement peut être prélevé dès l’achat selon les offres.
Pourquoi les jeunes sont-ils particulièrement exposés ?
La génération Z, généralement définie comme les personnes nées entre la fin des années 1990 et le début des années 2010, a grandi avec les achats en ligne, les applications mobiles et les paiements dématérialisés. Pour une partie de cette génération, régler une commande en plusieurs échéances est devenu aussi naturel que payer par carte bancaire. Mais les facteurs de vulnérabilité ne sont pas uniquement technologiques. Les jeunes adultes disposent souvent de revenus plus modestes ou irréguliers, connaissent des périodes de transition professionnelle et doivent faire face à des dépenses importantes lorsqu’ils accèdent à leur premier logement. Les loyers, les cautions, les assurances et les transports peuvent absorber une part considérable du budget. Dans ce contexte, les paiements fractionnés deviennent parfois un moyen de maintenir sa consommation malgré une trésorerie insuffisante. Cette utilisation répétée peut transformer une difficulté ponctuelle en problème durable.
Les réseaux sociaux entretiennent une consommation permanente
Les plateformes sociales jouent également un rôle dans les habitudes d’achat. Les contenus promotionnels, les recommandations d’influenceurs, les ventes flash et les publicités personnalisées multiplient les occasions de dépenser. La frontière entre divertissement et commerce devient de plus en plus floue. Il suffit parfois de quelques clics pour passer d’une vidéo présentant un produit à une commande réglée en plusieurs échéances. Le paiement fractionné contribue à réduire psychologiquement le coût perçu de l’achat : le consommateur ne regarde plus nécessairement le prix total, mais le montant de la première mensualité. Cette mécanique commerciale peut favoriser les achats impulsifs. Elle ne signifie évidemment pas que tous les jeunes utilisateurs de réseaux sociaux vivent au-dessus de leurs moyens, mais elle crée un environnement dans lequel la dépense est constamment encouragée et le financement presque instantané.
Le sans frais est-il vraiment gratuit ?
Un paiement en plusieurs fois sans frais peut effectivement ne comporter aucun intérêt ni commission pour le consommateur qui respecte les échéances prévues. Le financement est alors généralement rémunéré par une commission payée par le commerçant, selon les accords conclus avec le prestataire. Mais l’absence de frais directs ne signifie pas que le service est dépourvu de conséquences économiques. D’abord, le vendeur intègre ses différents coûts commerciaux dans son modèle de prix. Ensuite, certains contrats peuvent prévoir des conséquences financières en cas de retard, dans les limites légales applicables. Enfin, le principal coût potentiel est comportemental : le paiement fractionné peut encourager des achats supplémentaires qui n’auraient pas été réalisés avec un paiement comptant. Un crédit gratuit peut donc conduire à dépenser davantage, même lorsque son taux d’intérêt est effectivement nul.
Les commerçants ont tout intérêt à proposer le paiement fractionné
Pour les sites marchands, le paiement en plusieurs fois constitue un outil commercial puissant. Il permet de réduire les abandons de panier et peut favoriser des achats plus importants. Un produit à 600 euros peut sembler difficilement accessible lorsqu’il faut le régler immédiatement, mais beaucoup plus abordable lorsqu’il est présenté sous la forme de quatre versements de 150 euros. Le commerçant peut recevoir rapidement le montant de la vente, diminué de la commission du prestataire, tandis que ce dernier organise les prélèvements auprès du client. Les intérêts économiques du vendeur et du consommateur ne sont donc pas nécessairement alignés. Le commerçant cherche à conclure la vente, alors que le consommateur devrait avant tout vérifier sa capacité à financer l’achat sans compromettre ses dépenses essentielles.
Le paiement fractionné n’est pas le seul responsable du surendettement des jeunes
Il serait cependant simpliste d’attribuer toute la progression du surendettement des jeunes au paiement en trois ou quatre fois. Les données de la Banque de France montrent que le surendettement résulte souvent d’une combinaison de facteurs économiques et sociaux. La faiblesse des revenus, la précarité professionnelle, les accidents de la vie, les charges de logement et les crédits à la consommation traditionnels occupent une place importante. En 2025, près de trois quarts des dossiers de surendettement comportaient au moins une dette de crédit à la consommation. La progression des jeunes parmi les déposants peut donc traduire une fragilisation financière plus générale. Les paiements fractionnés apparaissent comme un facteur de risque supplémentaire, particulièrement lorsque plusieurs financements sont souscrits simultanément sans évaluation suffisante de la capacité de remboursement.
20 novembre 2026 : les paiements en plusieurs fois davantage encadrés
La réglementation évolue précisément pour répondre à ces risques. À compter du 20 novembre 2026, les dispositions issues de la nouvelle directive européenne relative au crédit à la consommation entrent en application en France pour les nouvelles offres concernées. La réforme étend notamment le champ de la réglementation à certains crédits inférieurs à 200 euros et à certaines opérations de paiement fractionné, y compris lorsqu’elles sont proposées sans frais. Les professionnels concernés devront respecter de nouvelles obligations d’information et d’évaluation de la solvabilité, adaptées à la nature des financements. Cette évolution vise à mieux protéger les consommateurs contre les engagements excessifs et à limiter les situations dans lesquelles plusieurs crédits sont accordés sans appréciation suffisante de la capacité de remboursement. Toutes les modalités de paiement échelonné ne relèvent cependant pas nécessairement d’un régime identique : certaines exceptions et obligations proportionnées demeurent prévues.
Une vérification de solvabilité avant d’accorder un paiement fractionné
L’un des changements majeurs concerne l’appréciation de la solvabilité de l’emprunteur. Pour les financements entrant dans le champ de la nouvelle réglementation, les prêteurs doivent disposer d’informations suffisantes pour évaluer la capacité du consommateur à rembourser. Les modalités peuvent être allégées pour certaines opérations de faible montant ou de courte durée. Le principe reste néanmoins important : l’octroi d’un financement ne devrait pas reposer uniquement sur la facilité technique de prélever plusieurs mensualités. La Banque de France recommande par ailleurs une consultation systématique du Fichier national des incidents de remboursement des crédits aux particuliers (FICP) par les acteurs concernés. Cette recommandation souligne les limites d’un système dans lequel différents prestataires peuvent accorder des financements à une même personne sans disposer d’une vision complète de ses engagements.
Une nouvelle réglementation suffira-t-elle à protéger la génération Z ?
Le renforcement des règles constitue une avancée, mais il ne résoudra probablement pas tous les problèmes. Une vérification de solvabilité peut réduire le risque d’accorder un financement manifestement inadapté. Elle ne permet pas nécessairement d’anticiper une perte d’emploi, une dépense imprévue ou l’accumulation rapide d’achats auprès de plusieurs organismes. La protection des consommateurs passe également par une meilleure compréhension des engagements financiers. Il est essentiel que les jeunes puissent identifier clairement le montant total de leurs dettes, leurs échéances et la part de leurs revenus déjà affectée aux remboursements. Les outils de gestion budgétaire peuvent être utiles, à condition de ne pas devenir eux-mêmes de nouveaux prétextes à la consommation. La prévention du surendettement repose donc à la fois sur la réglementation, la responsabilité des prêteurs et l’éducation financière.
Black Friday : une période particulièrement propice aux achats à crédit
L’entrée en vigueur de la nouvelle réglementation intervient une semaine avant le Black Friday du 27 novembre 2026. Ce calendrier est particulièrement intéressant puisque les campagnes promotionnelles multiplient les incitations à acheter. Les commerçants mettent en avant des remises importantes, des ventes limitées dans le temps et des solutions de financement présentées comme indolores. Le risque est de confondre réduction de prix et capacité financière. Un téléviseur proposé avec 30 % de remise reste une dépense importante lorsque son financement nécessite plusieurs mensualités. Le paiement fractionné ne doit pas servir à contourner les limites de son budget. Les consommateurs ont donc intérêt à comparer les prix réels, à vérifier leurs engagements existants et à éviter de multiplier les achats simplement parce que les mensualités semblent faibles.
Comment éviter de tomber dans le piège des paiements fractionnés ?
La première précaution consiste à considérer chaque paiement fractionné comme une dette, même lorsqu’il est gratuit. Avant un nouvel achat, il faut additionner toutes les échéances déjà prévues et les rapprocher des revenus réellement disponibles après les dépenses incompressibles. Une autre règle de prudence consiste à éviter de financer des dépenses de consommation courante avec des crédits successifs. Lorsqu’un ménage doit systématiquement étaler ses achats alimentaires, ses vêtements ou ses dépenses essentielles, cela peut signaler un déséquilibre budgétaire qui mérite d’être traité à la source. Il est également préférable de conserver une épargne de précaution pour faire face aux imprévus plutôt que de multiplier les engagements de remboursement. Enfin, en cas de difficultés persistantes, les Points conseil budget et la Banque de France peuvent orienter gratuitement les particuliers vers des dispositifs d’accompagnement adaptés.
La génération Z est-elle condamnée à vivre à crédit ?
Non, et ce serait une erreur de réduire toute une génération à ses habitudes de consommation. Les jeunes adultes sont également nombreux à s’intéresser à l’épargne, aux placements financiers et à la gestion de leur budget. Le problème réside davantage dans la banalisation du crédit au sein des parcours commerciaux. Lorsqu’un achat peut être financé instantanément, la frontière entre disposer de l’argent et pouvoir l’emprunter devient moins visible. Le risque est alors de considérer ses revenus futurs comme déjà disponibles, sans tenir compte des dépenses qui devront être financées entre-temps. Pour une génération confrontée à des coûts de logement élevés et à des parcours professionnels parfois incertains, cette confusion peut être particulièrement pénalisante. Le paiement fractionné n’est pas intrinsèquement dangereux, mais son utilisation répétée comme complément de revenu constitue un signal d’alerte.
Surendettement des jeunes : le vrai danger est de ne plus voir les dettes s’accumuler
Le développement des paiements en trois ou quatre fois illustre une évolution majeure de la consommation : le crédit est devenu presque invisible. Il ne nécessite plus nécessairement une démarche spécifique auprès d’une banque et s’intègre directement dans le processus d’achat. Les chiffres de la Banque de France montrent que cette transformation s’accompagne de risques bien réels pour les ménages les plus fragiles. La part croissante des 18-29 ans parmi les personnes surendettées doit alerter, sans pour autant faire du paiement fractionné l’unique responsable. Le véritable danger apparaît lorsque plusieurs facilités de paiement donnent l’illusion de disposer d’un pouvoir d’achat supérieur à ses revenus. La nouvelle réglementation applicable à partir du 20 novembre 2026 devrait contribuer à mieux encadrer ces pratiques. Mais elle ne remplacera jamais une règle budgétaire fondamentale : une dépense étalée dans le temps reste une dépense, et un crédit sans frais reste un crédit.
Sources des données
- Banque de France - Typologie du surendettement des ménages 2025, publiée en février 2026
- Banque de France - Observatoire de l’inclusion bancaire, rapport annuel 2025
- Banque de France - Communiqué sur l’inclusion bancaire et le surendettement des jeunes, juin 2026
- Ministère de l’Économie - La réforme du crédit à la consommation entre en vigueur le 20 novembre 2026
- Assemblée nationale - Rapport d’information sur le crédit à la consommation et le surendettement
- Mes questions d’argent - Portail d’éducation financière de la Banque de France