Qonto décroche sa licence bancaire française : une nouvelle concurrente pour les banques traditionnelles
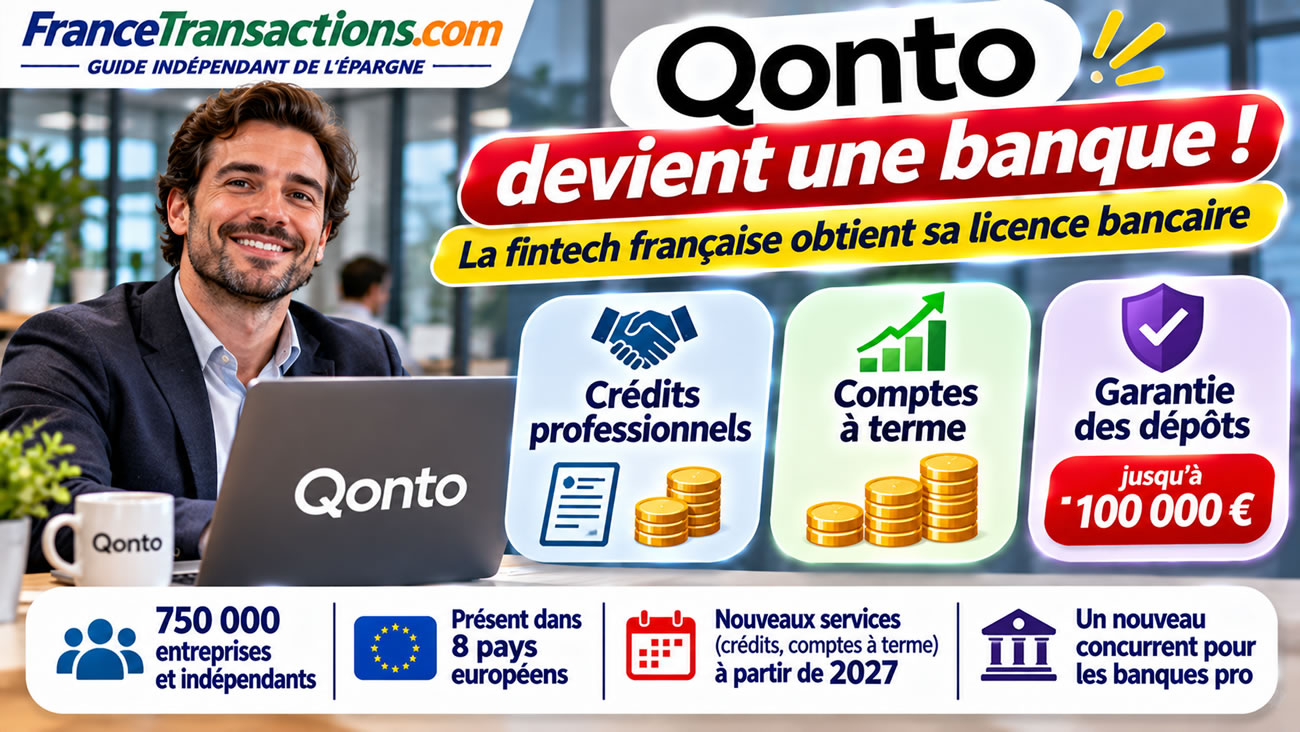
C’est une étape majeure pour la fintech française Qonto. L’établissement spécialisé dans les services bancaires et financiers destinés aux entreprises vient d’obtenir son agrément d’établissement de crédit, délivré dans le cadre du dispositif européen associant l’Autorité de contrôle prudentiel et de résolution (ACPR) et la Banque centrale européenne (BCE). Annoncée officiellement le 18 novembre 2026, cette décision permet à Qonto de devenir une banque à part entière, après avoir exercé pendant plusieurs années sous le statut d’établissement de paiement. Pour ses 750 000 clients professionnels répartis dans huit pays européens, ce changement ouvre la voie à de nouveaux services : crédits professionnels, lignes de financement, comptes à terme et solutions de gestion de trésorerie plus complètes. Mais l’obtention de cette licence entraîne également de nouvelles obligations prudentielles et modifie les conditions de protection des dépôts. Qonto change de catégorie, mais devra désormais démontrer qu’elle peut conserver l’agilité d’une fintech tout en assumant les contraintes d’une véritable banque.
Qonto obtient enfin sa licence bancaire
Fondée en 2017 par Alexandre Prot et Steve Anavi, Qonto s’est progressivement imposée comme l’un des principaux acteurs européens des services financiers destinés aux indépendants, TPE et PME. Son développement reposait jusqu’à présent sur un agrément d’établissement de paiement obtenu en 2018. Ce statut lui permettait notamment de proposer des comptes de paiement, des cartes bancaires et différents services de gestion financière, sans disposer de toutes les prérogatives d’une banque traditionnelle. En juillet 2025, Qonto avait officiellement engagé une procédure pour obtenir une licence d’établissement de crédit. Un peu plus d’un an plus tard, cette démarche aboutit. La société rejoint désormais le cercle des fintechs françaises ayant franchi cette étape réglementaire particulièrement exigeante.
Établissement de paiement ou banque : quelle différence ?
La distinction est fondamentale. Un établissement de paiement peut gérer des opérations de paiement, proposer des cartes et fournir des services financiers associés, mais il ne dispose pas des mêmes possibilités qu’un établissement de crédit pour collecter des dépôts bancaires et financer des prêts. Les fonds de ses clients doivent notamment faire l’objet de mécanismes spécifiques de protection, généralement par cantonnement auprès d’établissements partenaires ou au moyen de garanties appropriées. Une banque agréée peut, sous réserve de respecter les règles prudentielles, recevoir des dépôts remboursables du public et les utiliser dans le cadre de son activité de crédit. Cette transformation permet à Qonto de développer une activité bancaire plus complète, mais elle impose également des exigences accrues en matière de fonds propres, de liquidité, de gouvernance et de gestion des risques.
Ce qui change avec la licence bancaire de Qonto
| Caractéristique | Avant : établissement de paiement | Après : établissement de crédit |
|---|---|---|
| Statut réglementaire | Établissement de paiement | Banque agréée |
| Comptes professionnels | Oui | Oui |
| Cartes et virements | Oui | Oui |
| Dépôts bancaires | Pas sous le même régime qu’une banque | Autorisés |
| Crédits professionnels | Offre limitée ou distribuée avec des partenaires | Gamme élargie de crédits directs |
| Comptes à terme | Pas de collecte directe de dépôts bancaires à terme | Possibles, lancement prévu en 2027 |
| Garantie des dépôts | Protection des fonds selon les règles des établissements de paiement | FGDR, jusqu’à 100 000 € par déposant éligible |
| Exigences prudentielles | Régime des établissements de paiement | Régime bancaire européen |
Les nouvelles possibilités commerciales seront déployées progressivement : elles ne signifient pas que tous les produits sont disponibles dès l’obtention de l’agrément.
Une banque spécialisée dans les professionnels, pas dans les particuliers
Qonto ne devient pas une nouvelle banque universelle destinée à concurrencer immédiatement BoursoBank, Fortuneo ou les réseaux bancaires traditionnels sur l’ensemble des services proposés aux particuliers. Son positionnement demeure centré sur les indépendants, les entrepreneurs, les professions libérales et les PME. Cette spécialisation constitue l’une de ses principales différences avec les banques généralistes. La société propose déjà des outils de facturation, de comptabilité, de gestion des dépenses professionnelles et de suivi de trésorerie. L’obtention de la licence bancaire doit lui permettre d’intégrer progressivement des solutions de financement et d’épargne à cette plateforme existante. L’objectif est de réduire la nécessité, pour une entreprise, de multiplier les établissements financiers afin de gérer ses opérations quotidiennes, ses investissements et ses excédents de trésorerie.
Crédits professionnels : Qonto pourra désormais prêter directement
C’est probablement la conséquence économique la plus importante de cette évolution. Avec son nouveau statut, Qonto pourra proposer directement une gamme plus large de financements aux entreprises. Jusqu’à présent, les possibilités offertes par son statut d’établissement de paiement étaient limitées et certaines solutions de crédit reposaient sur des partenaires financiers. Désormais, la société pourra développer des prêts professionnels, des lignes de crédit et des solutions de financement de factures. Cette capacité constitue un levier de croissance important, puisque le financement des entreprises représente une activité traditionnellement rentable pour les banques, à condition de maîtriser correctement les risques de défaut. Pour les clients, elle pourrait également simplifier les démarches, les données de gestion financière étant déjà disponibles dans l’environnement Qonto.
Financement des factures et lignes de crédit dès 2027
Selon le calendrier communiqué par Qonto, les premières nouvelles solutions de financement seront déployées progressivement au cours du premier semestre 2027. Elles comprendront notamment le financement de factures, les lignes de crédit et les prêts professionnels. Le financement de factures permet à une entreprise d’obtenir des liquidités sans attendre le règlement de certaines créances commerciales. Une ligne de crédit offre quant à elle une réserve de financement mobilisable selon les conditions du contrat. Ces services peuvent répondre aux besoins de trésorerie des petites entreprises, notamment lorsque les délais de paiement de leurs clients sont importants. Toutefois, les taux, les frais, les durées de remboursement et les critères d’éligibilité n’ont pas encore été détaillés. Il serait donc prématuré d’affirmer que Qonto proposera des financements moins coûteux que ceux des banques traditionnelles.
Comptes à terme Qonto : une nouvelle offre d’épargne professionnelle en 2027
Pour les épargnants professionnels et les entreprises disposant d’excédents de trésorerie, l’annonce la plus intéressante concerne probablement les futurs comptes à terme. Qonto prévoit leur lancement progressif au premier semestre 2027. Un compte à terme permet de placer une somme d’argent pendant une durée déterminée, en contrepartie d’une rémunération fixée selon les conditions contractuelles. Ce type de placement est particulièrement adapté aux entreprises souhaitant valoriser une trésorerie dont elles n’ont pas besoin immédiatement. L’offre de Qonto pourrait ainsi intéresser les sociétés qui souhaitent centraliser leur compte courant professionnel et leurs placements de trésorerie. Aucun taux de rémunération, montant minimal de placement ou calendrier précis de commercialisation en France n’a toutefois été annoncé à ce stade. Les conditions de retrait anticipé devront également être examinées lors du lancement.
Les comptes professionnels pourront-ils être rémunérés ?
Qonto propose déjà des mécanismes de rémunération de certains comptes professionnels selon les marchés et les offres. En novembre 2026, la société annonce notamment l’extension de la rémunération des comptes à l’Allemagne et au Portugal. Cette évolution s’inscrit dans sa stratégie visant à développer les services de gestion de trésorerie. Pour les entreprises françaises, il faudra néanmoins distinguer les offres de rémunération déjà commercialisées des nouveaux produits bancaires rendus possibles par la licence. La rémunération d’un solde disponible sur un compte professionnel et celle d’un compte à terme ne reposent pas nécessairement sur les mêmes conditions. Les entreprises devront comparer les taux, les plafonds éventuels, la disponibilité des fonds et les frais de tenue de compte avant de déterminer l’intérêt réel des offres proposées.
Garantie des dépôts : jusqu’à 100 000 euros par déposant
L’obtention de la licence bancaire entraîne une évolution majeure de la protection des fonds confiés à Qonto. Avec l’activation de son agrément, les dépôts éligibles relèvent désormais du Fonds de garantie des dépôts et de résolution (FGDR), dans la limite de 100 000 euros par déposant et par établissement, selon les conditions applicables. Cette garantie est celle qui protège les dépôts éligibles dans les banques françaises en cas de défaillance de l’établissement. Elle concerne également de nombreuses personnes morales, notamment les entreprises, sous réserve des exclusions réglementaires. Il faut cependant rappeler que la garantie s’applique globalement aux dépôts éligibles détenus auprès d’un même établissement : multiplier les comptes dans la même banque ne multiplie pas automatiquement le plafond. Pour les entreprises détenant une trésorerie supérieure à 100 000 euros, la diversification entre plusieurs établissements peut donc conserver un intérêt.
Avant la licence bancaire, les fonds des clients étaient-ils moins protégés ?
Il serait incorrect de présenter l’ancien statut d’établissement de paiement comme une absence de protection des fonds. Les établissements de paiement doivent respecter des obligations spécifiques destinées à protéger l’argent de leurs clients, notamment au moyen de mécanismes de cantonnement ou de garanties. Ces dispositifs diffèrent cependant de la garantie bancaire des dépôts. Le passage au statut d’établissement de crédit permet désormais à Qonto de relever directement du système français de garantie des dépôts pour les fonds éligibles. Il s’agit donc d’un changement de régime juridique et de protection, et non du passage d’une situation sans aucune sécurité à une situation entièrement garantie. Dans tous les cas, la garantie des dépôts ne couvre pas les pertes liées à des placements financiers risqués ni l’intégralité des montants au-delà du plafond réglementaire.
Des certificats de dépôt de capital instantanés en France
Qonto annonce également le lancement, dès novembre 2026, de certificats de dépôt de capital instantanés pour la création d’entreprise en France. Lorsqu’une société est constituée, ses associés doivent généralement déposer les apports en numéraire correspondant au capital social auprès d’un organisme habilité. Une attestation de dépôt est ensuite nécessaire pour certaines formalités d’immatriculation. La possibilité d’obtenir rapidement ce document représente un gain de temps potentiel pour les entrepreneurs. Cette nouveauté illustre la stratégie de Qonto : utiliser les capacités offertes par son statut bancaire pour simplifier les démarches administratives et financières des petites entreprises. Les conditions précises d’accès au service devront être examinées lors de sa commercialisation.
750 000 clients dans huit pays européens
Qonto revendique désormais plus de 750 000 entreprises et indépendants clients, répartis sur huit marchés européens. Cette dimension internationale constitue un avantage important pour son développement. L’entreprise peut amortir ses investissements technologiques sur une base de clientèle relativement large et adapter progressivement ses services aux besoins de différents marchés. Son modèle repose sur une plateforme numérique intégrant les services financiers, la facturation, la comptabilité et la gestion des dépenses. La société emploie plus de 1 700 personnes dans sept bureaux européens. Elle indique également être rentable depuis 2023, ce qui constitue un élément favorable dans un secteur où de nombreuses fintechs ont longtemps privilégié la croissance de leur clientèle au détriment de leur rentabilité immédiate.
Pourquoi obtenir une licence bancaire est-il si difficile ?
Devenir une banque ne consiste pas simplement à ajouter de nouveaux produits à un catalogue commercial. L’obtention d’un agrément bancaire nécessite de démontrer aux autorités la solidité du modèle économique, la qualité de la gouvernance, l’origine des capitaux, la maîtrise des risques et la capacité à respecter durablement les exigences réglementaires. Une banque doit notamment disposer de fonds propres suffisants pour absorber certaines pertes et de réserves de liquidité adaptées à ses engagements. Elle doit également mettre en place des procédures robustes de contrôle interne, de lutte contre le blanchiment et de gestion du risque de crédit. Ces obligations représentent des coûts importants, mais elles constituent aussi un élément de confiance pour les déposants et les partenaires commerciaux. Le fait que Qonto ait obtenu cet agrément après sa demande de 2025 marque donc une étape significative dans sa maturité financière et opérationnelle.
Qonto va-t-elle devenir une concurrente sérieuse des banques traditionnelles ?
La réponse dépendra essentiellement de la qualité et du prix des nouvelles offres. Qonto dispose déjà d’une position solide sur le marché des comptes professionnels numériques. Sa capacité à intégrer directement des crédits et des placements pourrait renforcer son attractivité auprès des petites entreprises. Mais les banques traditionnelles conservent plusieurs avantages, notamment une expérience importante dans l’analyse des risques de crédit, des capacités de financement élevées et des relations commerciales parfois anciennes avec leurs clients professionnels. Le financement d’une entreprise ne se limite pas à une interface numérique efficace : il nécessite également une bonne compréhension de son activité, de ses perspectives et de sa capacité de remboursement. Qonto devra donc démontrer qu’elle peut développer une activité de crédit rentable sans dégrader la qualité de ses engagements.
La licence bancaire permettra-t-elle à Qonto d’être plus rentable ?
L’obtention de l’agrément ouvre de nouvelles sources potentielles de revenus. En proposant directement certains financements, Qonto pourra percevoir des intérêts et développer des activités traditionnellement réservées aux établissements de crédit. La collecte de dépôts et la commercialisation de produits d’épargne peuvent également renforcer les relations avec les clients et diversifier les revenus. Mais cette évolution s’accompagne de nouveaux risques. Une banque qui prête de l’argent doit supporter les éventuels défauts de remboursement, immobiliser des fonds propres et respecter des ratios prudentiels. Sa rentabilité dépend donc de la qualité des crédits accordés, du coût de ses ressources et de ses charges de fonctionnement. La licence constitue une opportunité commerciale, mais elle ne garantit pas automatiquement une amélioration des résultats financiers.
Qonto conserve-t-elle les mêmes tarifs et services ?
Pour les clients actuels, Qonto précise que le passage au statut bancaire ne modifie pas immédiatement les abonnements, les tarifs, l’application ou les services déjà utilisés. Les fonctionnalités existantes continuent donc de fonctionner selon les conditions annoncées par l’établissement. Les nouveaux produits seront proposés progressivement, avec leurs propres critères d’éligibilité et leurs modalités tarifaires. Les clients utilisant déjà certaines solutions de crédit pourront recevoir une information juridique actualisée concernant l’entité contractante et les conditions applicables. Il faudra donc distinguer les conséquences réglementaires immédiates de la licence bancaire des nouveautés commerciales qui seront lancées dans les prochains mois.
Qonto : le calendrier des nouveautés annoncées
| Période | Nouveauté annoncée | Marchés concernés |
|---|---|---|
| 18 novembre 2026 | Activation du statut bancaire | Qonto, selon le cadre réglementaire applicable |
| Novembre 2026 | Extension de la rémunération des comptes | Allemagne et Portugal |
| Novembre 2026 | Certificats de dépôt de capital instantanés | France |
| Premier semestre 2027 | Financement de factures | Déploiement progressif |
| Premier semestre 2027 | Lignes de crédit et prêts professionnels | Déploiement progressif |
| Premier semestre 2027 | Comptes à terme professionnels | Déploiement progressif |
| À préciser | Autres services adaptés aux marchés locaux | Selon les pays |
Source : communiqué officiel Qonto du 18 novembre 2026. Le calendrier est indicatif et dépend des conditions réglementaires et opérationnelles.
Une nouvelle étape pour les fintechs françaises
L’obtention de la licence bancaire par Qonto illustre une évolution du secteur financier européen. Après avoir commencé par proposer des services spécialisés, certaines fintechs cherchent désormais à obtenir les mêmes autorisations que les banques traditionnelles afin de développer des offres plus complètes. Cette stratégie peut leur permettre de réduire certaines dépendances commerciales et de mieux maîtriser leur modèle économique. Elle entraîne toutefois une transformation profonde de leur organisation. Les établissements concernés doivent désormais concilier rapidité d’innovation, discipline prudentielle et rentabilité. Pour les clients, cette évolution peut favoriser la concurrence, notamment sur les crédits professionnels et les placements de trésorerie. Encore faudra-t-il que les nouvelles offres présentent un avantage réel en matière de coût, de qualité de service ou de simplicité d’utilisation.
Qonto devient une banque : une bonne nouvelle pour les entrepreneurs ?
L’agrément bancaire obtenu par Qonto constitue une avancée importante pour le marché français des services financiers professionnels. Avec plus de 750 000 clients européens, la fintech dispose déjà d’une base commerciale significative pour développer ses nouvelles activités. Les crédits professionnels, les lignes de financement et les comptes à terme annoncés pour 2027 pourraient répondre à des besoins réels des indépendants et des PME. La garantie des dépôts à hauteur de 100 000 euros pour les déposants éligibles apporte également un cadre de protection bancaire clairement identifié. Mais l’intérêt concret de cette transformation devra être apprécié à partir des conditions commerciales des futurs produits. Pour les entreprises, la véritable nouveauté ne sera pas seulement que Qonto soit devenue une banque, mais qu’elle puisse proposer des financements compétitifs et des placements de trésorerie attractifs, tout en conservant la simplicité qui a fait son succès.
Sources
- Qonto - Communiqué officiel du 18 novembre 2026 sur l’obtention de l’agrément bancaire
- Qonto - Centre d’aide : conséquences de la licence bancaire pour les clients
- ACPR - Autorité de contrôle prudentiel et de résolution
- BCE - Supervision bancaire européenne
- FGDR - Garantie des dépôts bancaires en France