Muse (recommandation d’achat et paiement via IA) sera-t-elle vraiment la révolution du commerce en ligne ?
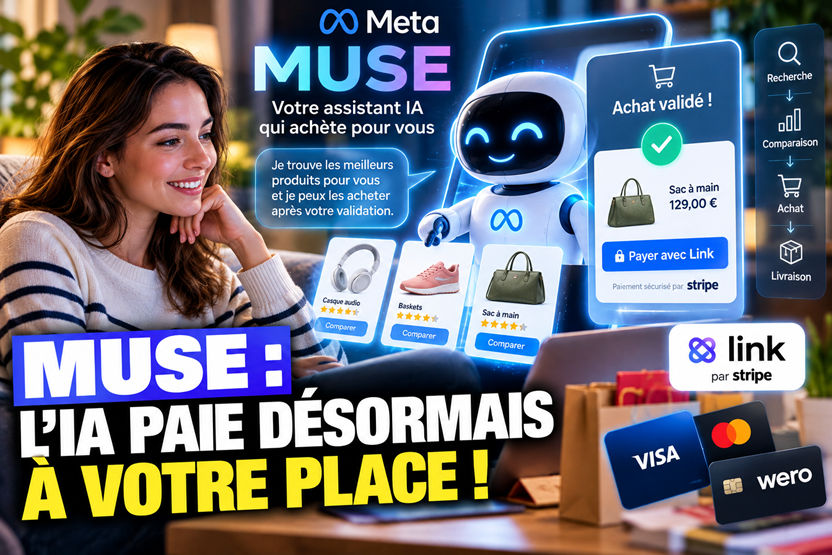
L’annonce du lancement de Muse par Meta en septembre dernier suscite l’intérêt et de nombreuses craintes. Les consommateurs vont-ils véritablement adopter cette fonctionnalité : une IA qui non seulement recommande des produits à l’achat, mais effectue également les paiements. Une IA qui paie à votre place ne signifie évidemment pas qui paie sans votre accord. L’utilisateur conserve toujours la validation de la transaction. Mais les utilisateurs pourraient facilement lever des objections, le produit recommandé est-il vraiment le moins cher ? le meilleur rapport qualité/prix ? (les risques d’influences sont gigantesques).
Muse : après avoir conseillé les consommateurs, l’intelligence artificielle passe à la caisse
L’intelligence artificielle ne se contente plus de recommander des produits. Elle peut désormais les acheter. Avec Muse, son nouvel agent personnel lancé en septembre 2026 aux États-Unis, Meta franchit une nouvelle étape dans l’automatisation des achats en ligne. L’utilisateur exprime simplement son besoin, l’IA recherche les produits correspondants, compare les propositions et peut finaliser la transaction après avoir obtenu son accord. Le paiement est réalisé grâce à Link, le portefeuille numérique développé par Stripe. Cette évolution pourrait profondément modifier les habitudes des consommateurs, mais également redistribuer les cartes entre banques, réseaux de paiement, commerçants et géants du numérique. Car demain, celui qui décidera où acheter ne sera peut-être plus directement le consommateur, mais son assistant numérique.
Comment fonctionne le paiement avec Muse ?
Le principe est relativement simple. Un consommateur peut demander à Muse de rechercher un produit correspondant à ses critères, de comparer les offres disponibles et de préparer son achat. L’agent IA utilise ses capacités de navigation pour consulter les sites marchands, sélectionner les articles et préparer le règlement. Lorsque vient le moment de payer, Muse demande à l’utilisateur de valider le montant de la transaction. Grâce à l’intégration du portefeuille Link de Stripe, le paiement peut être réalisé directement auprès des commerçants compatibles. Pour les autres, Link peut générer une carte virtuelle à usage unique, limitée à l’achat autorisé. L’utilisateur n’a donc pas besoin de communiquer directement les coordonnées de sa carte bancaire à l’agent. Selon Stripe, plus d’un million de commerces acceptant Link peuvent bénéficier de ce parcours de paiement simplifié. Muse n’est pas lui-même une banque : il constitue une interface intelligente entre le consommateur, les commerçants et les infrastructures de paiement existantes.
Une nouvelle étape : le commerce agentique
Cette évolution porte un nom : le commerce agentique, ou agentic commerce. Jusqu’à présent, le commerce électronique reposait principalement sur une succession d’actions humaines : rechercher un produit, consulter les comparateurs, visiter les sites marchands, remplir un panier et régler la commande. Avec les agents IA, une grande partie de ce parcours peut être automatisée. Le consommateur exprime son intention, tandis que l’agent effectue les recherches et prépare la transaction. Le changement est considérable. Les moteurs de recherche, comparateurs de prix et places de marché pourraient perdre une partie de leur rôle d’intermédiaires traditionnels. Une question devient alors centrale : sur quels critères l’intelligence artificielle choisira-t-elle le commerçant et le produit proposés à son utilisateur ? Le prix, la qualité, la disponibilité, les partenariats commerciaux ou les commissions versées à la plateforme pourraient peser dans la recommandation. La transparence des algorithmes deviendra donc un enjeu économique majeur.
Les cartes bancaires vont-elles devenir inutiles ?
Pas si vite. Muse ne remplace pas les infrastructures bancaires existantes. Dans le dispositif annoncé avec Stripe, le portefeuille Link utilise des moyens de paiement enregistrés et peut émettre une carte virtuelle à usage unique pour régler certains achats. La carte bancaire peut donc rester utilisée en arrière-plan, même si le consommateur ne la manipule plus directement. C’est précisément ce qui pourrait changer : la carte demeure un instrument technique, mais elle perd une partie de sa visibilité auprès du client. Les réseaux Visa et Mastercard, les banques émettrices et les prestataires de paiement continuent potentiellement d’intervenir dans le traitement et la sécurisation des transactions. À plus long terme, les agents pourraient aussi utiliser d’autres instruments, notamment les paiements directement de compte à compte. Mais Muse ne signifie pas aujourd’hui la disparition des cartes bancaires.
Pour les banques, le risque est de perdre la relation avec le client
Le principal enjeu pour les banques n’est pas nécessairement de perdre les opérations de paiement, mais de devenir de simples fournisseurs d’infrastructures financières, invisibles derrière les interfaces des grandes plateformes technologiques. Si les consommateurs passent demain par un agent IA pour comparer les produits, effectuer leurs achats, gérer leurs abonnements ou optimiser leurs dépenses, ils pourraient consulter de moins en moins souvent leur application bancaire. Les banques conserveraient alors la gestion des comptes, des moyens de paiement et des risques, tandis que les plateformes d’IA capteraient une part croissante de la relation commerciale. Cette évolution pourrait aussi modifier les stratégies de fidélisation : programmes de récompenses, assurances associées aux cartes, avantages des packages bancaires et offres de paiement fractionné devront trouver leur place dans des parcours d’achat pilotés par des agents.
Stripe se positionne au cœur de cette nouvelle économie
Pour Stripe, le développement de Muse représente une opportunité stratégique. Le groupe ne se contente plus de faciliter les paiements sur les sites Internet. Il développe désormais une infrastructure permettant aux agents IA de payer pour le compte de leurs utilisateurs. Son portefeuille Link, qui revendique plus de 300 millions d’utilisateurs dans le monde, constitue un point d’entrée important. En intégrant directement les moyens de paiement aux agents, Stripe cherche à devenir un intermédiaire incontournable du commerce automatisé. Cette position pourrait lui permettre de capter une partie de la croissance des transactions réalisées par les intelligences artificielles. Pour les banques et les réseaux de paiement traditionnels, l’enjeu sera de rester présents dans ces nouveaux circuits plutôt que de laisser les plateformes technologiques contrôler seules l’accès aux consommateurs.
Sécurité : comment éviter qu’une IA dépense sans autorisation ?
L’automatisation des achats soulève immédiatement des questions de sécurité. Que se passe-t-il si un agent commande le mauvais produit, interprète incorrectement une instruction ou se laisse manipuler par un site marchand malveillant ? Meta met en avant plusieurs dispositifs de protection. Muse fonctionne dans un environnement informatique isolé, baptisé Muse Secure VM, et ses actions vers Internet sont contrôlées par un système distinct. Les opérations sensibles, notamment les achats, nécessitent une validation de l’utilisateur. Les identifiants et moyens de paiement sont conservés dans un espace sécurisé auquel l’agent n’a pas directement accès. Stripe précise également que ses cartes virtuelles à usage unique sont limitées à la transaction autorisée. Ces protections réduisent certains risques, sans les faire disparaître. La fiabilité de l’interprétation des demandes, la résistance aux tentatives de fraude et la possibilité de contester facilement une opération seront déterminantes pour instaurer la confiance.
Qui sera responsable si l’intelligence artificielle se trompe ?
C’est probablement l’un des enjeux les plus délicats. Un agent IA peut sélectionner un produit inadapté, retenir une mauvaise quantité ou mal comprendre les contraintes formulées par son utilisateur. Si ce dernier valide le paiement, la question de la responsabilité ne se limite plus au caractère autorisé ou non de la transaction. Il faut distinguer une erreur de recommandation, une mauvaise exécution de la commande, une fraude au paiement et un litige commercial classique. Les responsabilités respectives de l’éditeur de l’agent, du prestataire de paiement, de la banque et du commerçant dépendront du fonctionnement du service et du droit applicable. L’autorisation d’un paiement ne garantit pas que l’achat correspond réellement à l’intention initiale du consommateur. Les mécanismes de remboursement, de retour et de contestation devront donc être particulièrement clairs.
Les commerçants risquent-ils de devenir dépendants des agents IA ?
Pour les sites marchands, les agents IA représentent à la fois une opportunité et une menace. D’un côté, ils peuvent simplifier les achats, réduire les abandons de panier et apporter de nouveaux clients. De l’autre, ils pourraient devenir de nouveaux intermédiaires incontournables. Si une part importante des achats commence dans une conversation avec une IA, les commerçants devront rendre leurs catalogues, leurs prix, leurs stocks et leurs conditions commerciales facilement exploitables par ces systèmes. Les stratégies de référencement pourraient ainsi évoluer : après le référencement dans les moteurs de recherche, viendrait l’optimisation de la visibilité auprès des agents IA. Le risque est de voir émerger une nouvelle dépendance commerciale envers quelques plateformes capables d’orienter les achats de millions de consommateurs. La question de l’indépendance des recommandations deviendra alors aussi importante que celle des frais de paiement.
Muse, Wero, Visa, Mastercard : quelles différences ?
Il ne faut pas confondre les différents niveaux du système de paiement. Muse est un agent d’intelligence artificielle, chargé de comprendre une demande et d’effectuer des actions pour son utilisateur. Link est un portefeuille et une infrastructure de paiement permettant notamment de mobiliser des moyens de règlement enregistrés. Visa et Mastercard sont des réseaux de paiement par carte, qui peuvent continuer à intervenir dans le traitement des transactions. Wero est une solution européenne de paiement de compte à compte, reposant sur le virement instantané et développée dans le cadre de l’European Payments Initiative. Ces services ne remplissent donc pas les mêmes fonctions. À terme, un agent IA pourrait théoriquement déclencher différents types de paiements selon les infrastructures auxquelles il est connecté. L’enjeu pour l’Europe sera notamment de faire en sorte que les nouveaux parcours d’achat automatisés puissent aussi utiliser des solutions européennes.
Et en France, quand pourra-t-on payer avec Muse ?
À ce stade, Meta a annoncé le déploiement de Muse aux États-Unis, sur smartphone, sur Internet et dans WhatsApp. Aucune date officielle de lancement en France ou dans l’Union européenne n’a été communiquée. Les fonctionnalités de paiement présentées avec Stripe concernent donc initialement les consommateurs américains. Une éventuelle arrivée en Europe devra s’inscrire dans un environnement réglementaire exigeant, notamment en matière de protection des données personnelles, de services de paiement, d’authentification et de protection des consommateurs. Il serait prématuré d’affirmer que les mêmes fonctionnalités seront disponibles en France dans des conditions identiques à celles proposées aux États-Unis.
Une révolution pour les paiements ou simplement une nouvelle interface ?
Muse ne constitue pas encore une révolution des infrastructures de paiement. Les banques, les réseaux de cartes et les prestataires spécialisés restent indispensables à l’exécution de nombreuses transactions. En revanche, la manière dont les consommateurs décident de dépenser leur argent pourrait profondément changer. Après les espèces, les chèques, les cartes bancaires, les paiements sans contact et les portefeuilles numériques, une nouvelle étape se dessine : celle du paiement déclenché par un assistant intelligent. Le véritable pouvoir ne résidera peut-être plus seulement dans la détention du compte bancaire ou l’émission de la carte, mais dans la capacité à comprendre les besoins du consommateur et à orienter ses décisions d’achat. Pour les banques, le défi est clair : ne pas laisser les géants de l’intelligence artificielle devenir les seuls interlocuteurs des clients.