
Jour de BCE ce jeudi 10 septembre 2026 : les taux directeurs européens attendus en hausse de +0.25%
Comme largement attendu, le taux d’intérêt directeur principal de la BCE devrait augmenter de +0.25%.
Publié le par Denis Lapalus
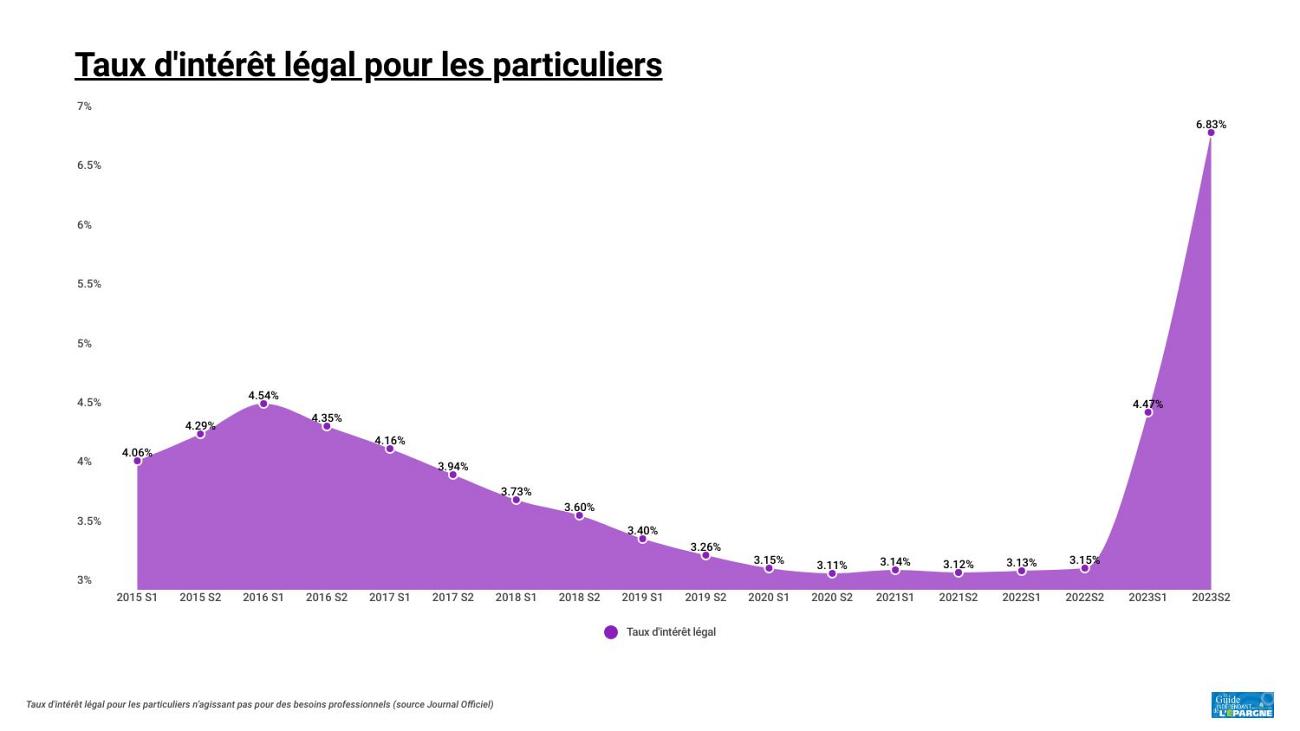
L’arrêté du 27 juin 2023 fixe les taux de l’intérêt légal applicables au cours du second semestre 2023 pour les créances des personnes physiques n’agissant pas pour des besoins professionnels, d’une part, et pour tous les autres cas, d’autre part.
Pour le second semestre 2023, le taux de l’intérêt légal est fixé :
| Débiteur (qui doit) | Créancier (à qui l’argent est dû) | Taux intérêt légal 2022 |
|---|---|---|
| Particulier | Particulier | 6,83 % |
| Professionnel | Particulier | 6,83 % |
| Particulier | Professionnel | 4,22 % |
| Professionnel | Professionnel | 4,22 % |
Ces taux sont actualisés chaque semestre. Le taux d’intérêt légal correspond à une somme d’argent due à un créancier en cas de retard de paiement notamment en matière bancaire, de surendettement, de crédit, de divorce ou entre professionnels. Pour calculer ce montant, il faut multiplier la somme due par le nombre de jours de retard et par le taux de l’intérêt légal applicable sur la période. Le résultat est divisé par 100 fois le nombre de jours de l’année, ce qui correspond à la formule suivante : (somme due x jours de retard x taux intérêt légal) / (365 x 100).
| Années | Taux intérêt Légal | |
|---|---|---|
| Pour les particuliers | Pour les professionnels | |
| 2023 (1er semestre) | 4,47 % | 2,06 % |
| 2022 (2nd semestre) | 3,15 % | 0,77 % |
| 2022 (1er semestre) | 3,13 % | 0,76 % |
| 2021 (2nd semestre) | 3,12 % | 0,76 % |
| 2021 (1er semestre) | 3,14 % | 0,79 % |
| 2020 (2nd semestre) | 3,11 % | 0,84 % |
| 2020 (1er semestre) | 3,15 % | 0,87 % |
| 2019 (2nd semestre) | 3,26 % | 0,87 % |
| 2019 (1er semestre) | 3,40 % | 0,86 % |
| 2018 (2e semestre) | 3,60 % | 0,88 % |
| 2018 (1er semestre) | 3,73 % | 0,89 % |
| 2017 (2e semestre) | 3,94 % | 0,90 % |
| 2017 (1er semestre) | 4,16 % | 0,90 % |
| 2016 (2e semestre) | 4,35 % | 0,93 % |
| 2016 (1er semestre) | 4,54 % | 1,01 % |
| 2015 (2e semestre) | 4,29 % | 0,99 % |
| 2015 (1er semestre) | 4,06 % | 0,93 % |
(Source : Journal Officiel n°0150 du 30 juin 2023, arrêté du 29 juin 2023 relatif à la fixation du taux de l’intérêt légal. Entrée en vigueur : l’arrêté entre en vigueur le 1er juillet 2023
Toute somme due par une personne, à la suite d’une décision de justice, doit être augmentée des intérêts légaux si elle est versée en retard. Le calcul des intérêts varie en fonction des conditions prévues par le jugement, de la date du paiement effectif de la somme due et du taux en vigueur. La somme due est majorée d’un taux d’intérêt simple et, sous conditions, d’un taux majoré. La personne condamnée au paiement de la somme ne doit que des intérêts simples si cette somme est versée dans un délai de 2 mois suivant la date d’application du jugement. Pour calculer des intérêts légaux simples qui sont dus, il faut multiplier la somme due par le nombre de jours de retard et par le taux applicable sur la période. Le résultat est divisé par 100 fois le nombre de jours de l’année (366 jours pour les années bissextiles, 365 jours pour les autres).
Il sert à calculer les éléments suivants :
Comme largement attendu, le taux d’intérêt directeur principal de la BCE devrait augmenter de +0.25%.
Le Crédit Agricole propose désormais la possibilité d’autoriser le paiement mobile dès 10 ans.

En partenariat avec Axa banque, Trade Republic propose désormais le livret A à ses clients.
115 milliards de dollars, c’est la nouvelle valorisation de Revolut suite à une vente d’actions secondaires fin juillet 2026.

L’introduction en bourse de Revolut n’est pas envisagée avant 2028. Toutefois les estimations de valorisations font déjà tourner la tête.

Revolut a obtenu une licence bancaire française complète, ce qui va changer totalement la donne.