Crédit conso : taux moyen de 6,09 %
Crédit à la consommation : la production repart à la hausse
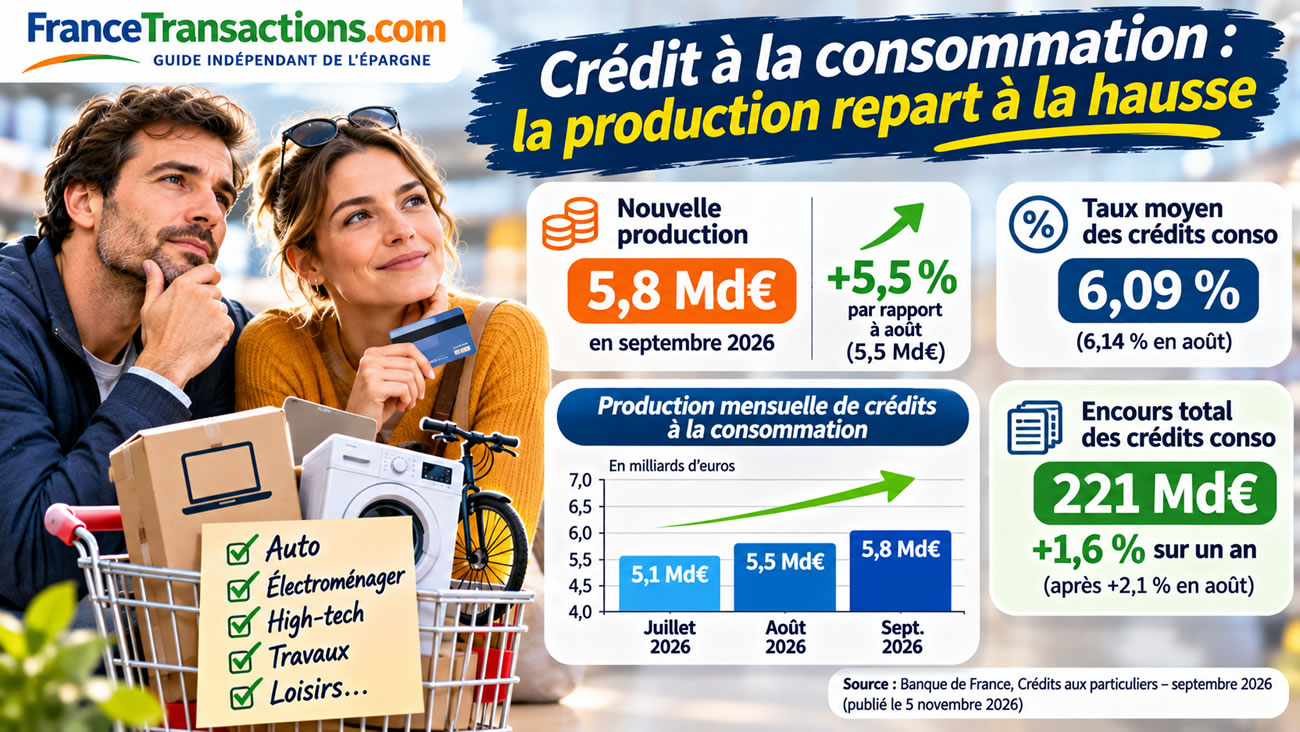
En septembre 2026, la production mensuelle de nouveaux crédits à la consommation atteint 5,8 milliards d’euros, contre 5,5 milliards en août, soit une progression de 5,5 %. En juillet, cette production s’établissait à 5,1 milliards d’euros. La hausse est donc sensible sur deux mois. Ces statistiques comprennent notamment les crédits affectés et les prêts personnels amortissables, mais excluent les découverts et les crédits renouvelables. La Banque de France précise que certains crédits fractionnés et différés de paiement liés aux cartes sont inclus dans le périmètre statistique. Cette reprise de la production ne signifie pas nécessairement que tous les ménages empruntent davantage : elle mesure le montant total des nouveaux crédits octroyés par les établissements.
Crédit conso : des taux encore supérieurs à 6 %
Le taux moyen des nouveaux crédits amortissables à la consommation diminue légèrement, passant de 6,14 % en août à 6,09 % en septembre 2026. Il reste néanmoins supérieur au taux de 6,01 % observé en septembre 2025. Le coût du crédit à la consommation demeure donc élevé par rapport à celui des prêts immobiliers. Cette différence s’explique notamment par la nature des financements, les garanties disponibles et les risques de défaut. Pour les emprunteurs, il reste essentiel de comparer les offres sur la base du TAEG, et non du seul taux débiteur. Les frais de dossier, les éventuelles assurances facultatives et la durée de remboursement peuvent modifier sensiblement le coût total du crédit. Un financement proposé avec une mensualité attractive n’est pas nécessairement le moins cher.
Les encours de crédits à la consommation ralentissent malgré la hausse de production
Un élément mérite particulièrement l’attention. Alors que la production mensuelle de nouveaux crédits à la consommation augmente, la croissance annuelle de leurs encours ralentit à 1,6 % en septembre, après 2,1 % en juillet et en août. L’encours total des crédits à la consommation atteint 221 milliards d’euros, contre 220 milliards en août. Il n’y a aucune contradiction entre ces évolutions : la production mesure les nouveaux crédits accordés pendant le mois, tandis que les encours correspondent au capital restant dû sur l’ensemble des crédits existants. Les remboursements des anciens prêts viennent donc compenser une partie des nouveaux financements. Cette distinction est importante pour interpréter correctement les statistiques bancaires. Une hausse ponctuelle de la production ne signifie pas automatiquement une accélération durable de l’endettement des ménages.
Les Français doivent encore rembourser 1 547 milliards d’euros de crédits
À fin septembre 2026, l’encours total brut des crédits aux particuliers atteint 1 547 milliards d’euros, un niveau identique à celui de juillet et supérieur de 2 milliards à celui d’août. Les crédits à l’habitat représentent à eux seuls 1 289 milliards d’euros, soit environ 83 % du total. Les crédits à la consommation comptent pour 221 milliards, et les autres crédits pour 37 milliards. Sur un an, l’encours total progresse de seulement 0,8 %. Celui des crédits immobiliers n’augmente que de 0,2 %. Ces chiffres montrent que le stock de dette des particuliers évolue désormais très lentement, malgré la poursuite de l’octroi de nouveaux prêts. Les remboursements des crédits existants absorbent une grande partie des nouveaux financements.
| Encours des crédits aux particuliers | Septembre 2026 | Croissance annuelle |
|---|---|---|
| Total des crédits | 1 547 Md€ | +0,8 % |
| Crédits immobiliers | 1 289 Md€ | +0,2 % |
| Crédits à la consommation | 221 Md€ | +1,6 % |
| Autres crédits | 37 Md€ | +17,5 % |
Découverts bancaires : un taux moyen de 7,83 %
Les découverts bancaires restent une forme de financement coûteuse. Selon la Banque de France, leur taux moyen atteint 7,83 % en septembre 2026, contre 7,62 % en août et 7,71 % en septembre 2025. Ce taux statistique moyen ne correspond pas nécessairement au coût réellement facturé à chaque client. Les conditions tarifaires dépendent de l’établissement, du montant utilisé, de la durée du découvert et des éventuels frais associés. Les découverts non autorisés peuvent également entraîner des frais supplémentaires, dans les limites prévues par la réglementation. Pour les ménages qui utilisent régulièrement leur découvert, le coût cumulé peut devenir significatif. Un découvert bancaire doit rester une solution ponctuelle de trésorerie, et non un financement permanent des dépenses courantes.
crédit immobilier : les taux stagnent à 3,32 %, mais les emprunteurs ne se bousculent plus au portillon !
La reprise du crédit immobilier français semble marquer le pas. Selon les dernières statistiques publiées par la Banque de France ce 5 novembre 2026, portant sur le mois de septembre, le taux moyen des nouveaux crédits immobiliers hors renégociations reste stable à 3,32 %. Une stabilité qui pourrait rassurer les candidats à l’acquisition, mais qui ne suffit manifestement pas à relancer la production de prêts. Celle-ci recule légèrement, de 12,2 milliards d’euros en août à 11,8 milliards en septembre. Du côté des crédits à la consommation, la situation est différente : la production repart à la hausse, tandis que les taux diminuent légèrement. Le marché du crédit français évolue donc à deux vitesses, avec un immobilier qui peine à accélérer et des crédits à la consommation qui continuent de financer les dépenses des ménages.
Crédit immobilier : un taux moyen de 3,32 %, stable en septembre 2026
Après plusieurs mois de remontée, les taux des crédits immobiliers semblent faire une pause. En septembre 2026, le taux moyen des nouveaux prêts à l’habitat, hors renégociations, ressort à 3,32 %, exactement comme en août. En juillet, il était encore de 3,30 %. La stabilité récente ne doit cependant pas masquer l’évolution sur un an : en septembre 2025, ce même taux n’était que de 3,09 %. Les emprunteurs doivent donc composer avec des conditions de financement moins favorables qu’un an auparavant. Les chiffres de la Banque de France correspondent aux taux d’intérêt moyens effectivement pratiqués sur les nouveaux crédits, toutes durées confondues, hors assurance et autres frais. Ils ne doivent pas être confondus avec les TAEG proposés aux particuliers, qui intègrent notamment l’assurance emprunteur obligatoire et les frais associés au financement.
La production de crédits immobiliers recule légèrement
La stabilisation des taux ne provoque pas de rebond de la demande. En septembre, la production de nouveaux crédits immobiliers hors renégociations atteint 11,8 milliards d’euros, contre 12,2 milliards en août, soit une baisse de 3,3 % sur un mois. En juillet, cette production représentait 11,1 milliards d’euros. La Banque de France précise que le niveau de septembre reste compris dans la fourchette des fluctuations récentes. Il serait donc excessif de parler d’effondrement du marché immobilier. Mais le constat demeure : après le redressement observé depuis les points bas du marché, la production semble désormais évoluer sur un plateau. Les emprunteurs restent attentifs aux prix des logements, au coût du crédit et à leurs perspectives financières. Une baisse durable des taux pourrait soutenir la demande, mais rien ne permet d’affirmer qu’elle interviendra rapidement.
Crédits immobiliers : les chiffres de septembre 2026
| Indicateur | Septembre 2025 | Août 2026 | Septembre 2026 |
|---|---|---|---|
| Taux moyen des nouveaux crédits immobiliers hors renégociations | 3,09 % | 3,32 % | 3,32 % |
| Production mensuelle hors renégociations, CVS | 12,5 Md€ | 12,2 Md€ | 11,8 Md€ |
| Production totale de crédits immobiliers, CVS | 14,6 Md€ | 13,9 Md€ | 13,7 Md€ |
| Part des crédits immobiliers renégociés | 14,2 % | 12,5 % | 13,9 % |
| Part des crédits immobiliers à taux fixe | 99,4 % | 99,5 % | 99,0 % |
| Part des crédits relais | 5,5 % | 5,4 % | 5,2 % |
| Taux moyen des crédits relais | 3,57 % | 3,79 % | 3,82 % |
Les données de production sont corrigées des variations saisonnières (CVS). Les données de septembre 2026 sont provisoires et celles d’août ont été révisées. Les parts de crédits renégociés, à taux fixe et de crédits relais sont calculées sur des données non CVS.
Sur un an, emprunter coûte toujours plus cher
Pour les candidats à l’achat immobilier, la comparaison avec septembre 2025 est instructive. Le taux moyen des nouveaux crédits hors renégociations est passé de 3,09 % à 3,32 %, soit une hausse de 0,23 point. L’écart peut sembler modeste, mais sur un emprunt immobilier de longue durée, quelques dixièmes de point représentent plusieurs milliers d’euros d’intérêts supplémentaires. Pour un crédit de 200 000 euros sur 20 ans, au taux fixe de 3,09 %, la mensualité théorique hors assurance est d’environ 1 119 euros. Au taux de 3,32 %, elle atteint environ 1 141 euros. Soit 22 euros de mensualité supplémentaire et environ 5 300 euros d’intérêts additionnels sur toute la durée du prêt. Ces simulations sont indicatives : elles appliquent les taux moyens publiés à un même emprunt théorique, alors que les conditions réelles dépendent notamment du dossier, de la durée et des garanties.
Primo-accédants : le marché reste stable depuis le printemps
La Banque de France apporte également des précisions sur l’accès au crédit des primo-accédants. Selon les informations collectées auprès d’un échantillon de douze banques représentant 90 % des encours de prêts immobiliers, le nombre de nouveaux prêts accordés aux primo-accédants est globalement stable depuis le printemps 2026. Cette stabilité concerne également le nombre total de prêts immobiliers accordés hors renégociations et les transactions de logements. Le marché ne se dégrade donc pas brutalement, mais ne retrouve pas non plus une forte dynamique de croissance. Pour les ménages souhaitant acquérir leur première résidence principale, le niveau des prix immobiliers, l’apport personnel et le coût du financement demeurent des paramètres déterminants. La stabilisation des taux peut faciliter les projets déjà avancés, sans nécessairement suffire à convaincre les ménages encore hésitants.
Des durées de crédit toujours proches de 24 ans
Les durées de remboursement restent particulièrement longues. Selon la Banque de France, la durée initiale moyenne des nouveaux crédits destinés à l’acquisition d’une résidence principale atteint 23 ans et 4 mois pour l’ensemble des emprunteurs. Pour les primo-accédants, elle grimpe à 23 ans et 10 mois. Ces durées témoignent de la nécessité d’étaler les remboursements pour maintenir des mensualités compatibles avec les revenus des ménages. Allonger un crédit permet de réduire l’effort mensuel, mais augmente généralement son coût total en intérêts, à taux identique. Le recours à des durées proches de 25 ans illustre ainsi les contraintes financières auxquelles les acheteurs restent confrontés. Il convient également de distinguer la durée initialement prévue au contrat de la durée réelle de détention du crédit, qui peut être raccourcie par une revente ou un remboursement anticipé.
Les crédits à taux fixe restent ultramajoritaires
En France, les emprunteurs continuent de privilégier massivement les prêts à taux fixe. En septembre 2026, 99 % des nouveaux crédits immobiliers concernés sont à taux fixe, contre 99,5 % en août. Cette proportion reste exceptionnellement élevée et constitue une caractéristique majeure du marché français. Les ménages qui souscrivent un crédit à taux fixe connaissent dès le départ les modalités de remboursement prévues au contrat, ce qui les protège contre une remontée ultérieure des taux de marché. À l’inverse, ils ne bénéficient pas automatiquement d’une éventuelle baisse des taux : une renégociation ou un rachat de crédit peut alors être nécessaire. La part des crédits immobiliers renégociés remonte d’ailleurs de 12,5 % en août à 13,9 % en septembre, sans retrouver le niveau de 14,2 % observé un an auparavant.
Crédit immobilier : une reprise qui manque toujours de souffle
Les chiffres de septembre confirment une situation intermédiaire. Le crédit immobilier français n’est plus dans la phase de contraction brutale observée lors de la remontée des taux, mais il ne connaît pas non plus une véritable accélération. Les taux moyens se stabilisent autour de 3,32 %, les nouveaux financements évoluent dans une fourchette relativement étroite et les primo-accédants restent présents sur le marché. Les durées d’emprunt demeurent longues, signe que les contraintes de solvabilité continuent de peser sur les ménages. Du côté du crédit à la consommation, la hausse de la production ne suffit pas à empêcher le ralentissement de la croissance des encours. La stabilité des taux ne garantit donc pas, à elle seule, une reprise soutenue du crédit. Pour les prochains mois, l’évolution des prix immobiliers, des revenus des ménages, des taux obligataires et des politiques commerciales des banques sera déterminante.