Crédit à la consommation : dès le 20 novembre, même les mots sont sous surveillance !
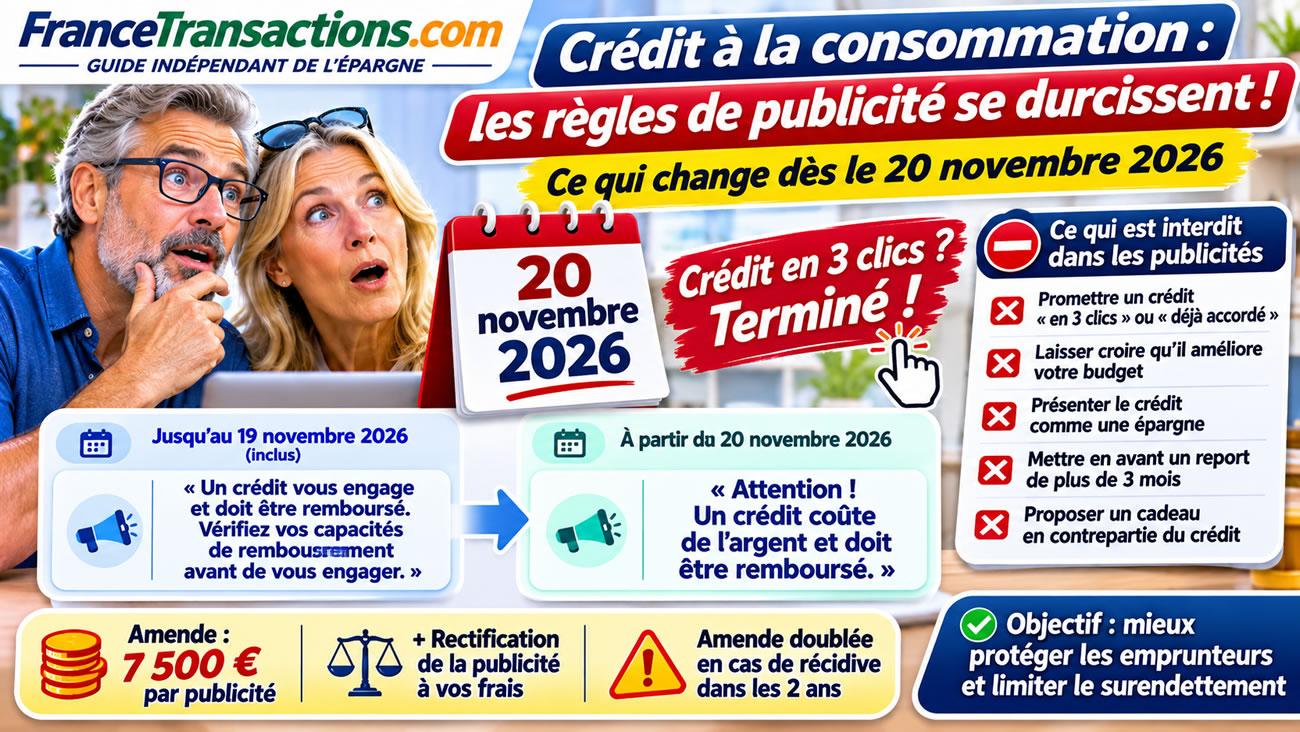
Fini les promesses de crédit obtenu en trois clics, les formulations laissant croire que l’argent est déjà disponible ou les messages suggérant qu’emprunter permet d’améliorer son budget. Les établissements financiers devront également modifier une mention légale connue de tous les Français depuis des années. Derrière ces changements parfois ubuesques dans leur application se cache une réforme européenne destinée à renforcer la protection des emprunteurs et à prévenir le surendettement. Mais remplacer une phrase par une autre ou bannir quelques arguments commerciaux suffira-t-il réellement à empêcher les ménages de trop emprunter ?
20 novembre 2026 : la publicité pour les crédits change de langage
La réforme découle de la directive européenne 2023/2225 du 18 octobre 2023, transposée en droit français par l’ordonnance du 3 septembre 2025 et plusieurs textes complémentaires. Elle entre en application le 20 novembre 2026. Son objectif est de mieux encadrer la distribution des crédits, notamment les offres proposées sur Internet et les financements de faible montant. Les nouvelles dispositions concernent aussi la communication commerciale des établissements prêteurs. Les banques, organismes spécialisés, courtiers et commerçants proposant des financements doivent donc revoir leurs publicités, leurs argumentaires et leurs parcours de souscription. La réforme ne se limite pas aux messages publicitaires : elle renforce également l’information précontractuelle et l’évaluation de la solvabilité des emprunteurs.
La mention légale change : attention, un crédit coûte de l’argent !
C’est probablement le changement le plus visible pour les consommateurs. Jusqu’au 19 novembre 2026 inclus, la publicité pour le crédit à la consommation utilise la formule bien connue : « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. » À compter du 20 novembre 2026, cette mention est remplacée par : « Attention ! Un crédit coûte de l’argent et doit être remboursé. » La nouvelle formulation insiste davantage sur le coût financier de l’emprunt que sur la nécessité de vérifier sa capacité de remboursement. Le changement peut sembler anecdotique, puisque les deux messages rappellent finalement qu’un emprunt doit être remboursé. Pourtant, la formulation est imposée par le Code de la consommation. Il ne s’agit pas d’une simple suggestion rédactionnelle que les établissements pourraient adapter librement.
Avant et après le 20 novembre : ce qui change
| Jusqu’au 19 novembre 2026 inclus | À compter du 20 novembre 2026 |
|---|---|
| Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. | Attention ! Un crédit coûte de l’argent et doit être remboursé. |
| Mention prévue par l’ancienne rédaction de l’article L312-5 | Mention prévue par la nouvelle rédaction de l’article L312-5 |
| La mention légale ne s’applique pas aux publicités radiodiffusées dans les mêmes conditions | La nouvelle mention est prévue quel que soit le support publicitaire |
Un seul jour de décalage, et la publicité peut devenir non conforme
L’une des conséquences les plus étonnantes de cette réforme concerne le calendrier. Les services juridiques de Cetelem recommandent, par prudence, de conserver l’ancienne mention jusqu’au 19 novembre inclus et de n’utiliser la nouvelle qu’à partir du 20 novembre. Une publicité diffusée le 19 novembre avec la formulation destinée au lendemain pourrait ainsi ne pas respecter la rédaction encore applicable du Code de la consommation. Inversement, une campagne conservant l’ancienne mention à compter du 20 novembre pourrait être considérée comme non conforme. Les établissements doivent donc coordonner les changements sur leurs sites Internet, applications, courriels commerciaux, affiches et autres supports. Un changement de quelques mots impose ainsi une opération de mise en conformité qui peut mobiliser les services juridiques, marketing et informatiques de nombreux établissements.
Fini le crédit obtenu en trois clics ?
La réforme interdit explicitement de mettre en avant la facilité d’obtention d’un crédit dans une publicité. Des expressions commerciales comme « crédit accordé en trois clics », « votre crédit est déjà préaccordé » ou « empruntez sans difficulté » deviennent donc particulièrement problématiques lorsqu’elles suggèrent que l’obtention du financement est automatique ou presque. L’objectif est d’éviter que les consommateurs sous-estiment les conditions nécessaires pour emprunter. Cette interdiction mérite cependant d’être distinguée de la possibilité de proposer un parcours numérique rapide. Une banque peut toujours moderniser ses procédures et simplifier les démarches administratives. Ce qui devient interdit, c’est de faire de la facilité d’obtention du crédit un argument publicitaire. Un parcours de demande peut rester simple, sans que l’accord de financement soit présenté comme une formalité.
Les formulations commerciales qui deviennent risquées
| Formulation publicitaire | Problème potentiel |
|---|---|
| « Votre crédit en trois clics » | Mise en avant de la facilité d’obtention |
| « Crédit déjà accordé » | Suggestion d’un accord préalable sans vérification suffisante |
| « Argent disponible automatiquement » | Fausse attente sur la disponibilité des fonds |
| « Empruntez pour améliorer votre budget » | Présentation trompeuse de l’effet du crédit sur les finances |
| « Une réserve d’argent sans contrepartie » | Présentation trompeuse du fonctionnement du financement |
| « Aucun contrôle de vos revenus » | Suggestion d’absence d’analyse de solvabilité |
| « Crédit sans effort » | Minimisation possible des obligations de remboursement |
Ces exemples sont illustratifs. La conformité d’une publicité dépend de son message global et de son contexte, pas uniquement de la présence d’un mot isolé.
Le crédit ne doit plus être présenté comme une solution miracle pour le budget
Le Code de la consommation interdit les publicités laissant entendre qu’un crédit améliore la situation financière de l’emprunteur, augmente ses ressources ou constitue un substitut à l’épargne. Cette règle est essentielle : emprunter permet de disposer immédiatement d’une somme d’argent, mais crée simultanément une obligation de remboursement. Le montant total à restituer est généralement supérieur au capital emprunté en raison des intérêts et des frais. Un regroupement de crédits peut, par exemple, réduire les mensualités en allongeant la durée de remboursement, mais cette opération peut également augmenter le coût total du financement. Les publicités comparant les anciennes et les nouvelles mensualités doivent donc présenter les informations nécessaires pour apprécier le coût global de l’opération. Une mensualité plus faible ne signifie pas automatiquement un crédit moins cher.
Les crédits renouvelables restent soumis à des interdictions spécifiques
Les organismes de financement doivent également respecter les règles particulières applicables au crédit renouvelable. Celui-ci ne peut pas être présenté sous une appellation destinée à masquer sa véritable nature. Le consommateur doit pouvoir identifier clairement qu’il s’agit d’un crédit renouvelable et non d’une épargne ou d’une réserve gratuite. Les messages laissant croire qu’une somme d’argent est automatiquement disponible sans coût identifiable sont interdits. Cette vigilance est particulièrement importante pour les offres associées à des cartes de paiement ou à des programmes commerciaux. Un crédit renouvelable peut être utilisé de manière répétée dans la limite d’un plafond contractuel, mais son coût dépend notamment des sommes effectivement empruntées et des modalités de remboursement.
Pas de cadeau promotionnel pour accepter un crédit
Autre règle maintenue : il est interdit de proposer des lots promotionnels liés à l’acceptation d’une offre préalable de crédit. L’objectif est d’éviter qu’un consommateur accepte un financement principalement pour obtenir un cadeau ou un avantage commercial sans rapport avec son besoin réel. La réglementation distingue ainsi la promotion d’un produit ou d’un service et l’incitation directe à souscrire un crédit. Cette interdiction peut sembler sévère, mais elle vise à empêcher les mécanismes commerciaux susceptibles de détourner l’attention du coût et des obligations de remboursement.
Les reports de remboursement supérieurs à trois mois ne peuvent pas être mis en avant
Les publicités pour les crédits à la consommation ne peuvent pas mentionner l’existence d’une période de franchise de remboursement supérieure à trois mois, sauf exceptions prévues par la réglementation pour certains prêts aidés ou garantis par l’État, notamment dans les domaines des études et de la formation à la conduite. Il est important de distinguer cette interdiction publicitaire d’une interdiction générale de tout report contractuel. Le texte encadre ce qui peut être annoncé dans les publicités. La possibilité de différer certaines échéances dépend par ailleurs du contrat et des règles applicables. Un report peut soulager temporairement la trésorerie d’un emprunteur, mais il peut aussi augmenter le coût total de son crédit.
Cashback, wording anglais : le français reste obligatoire
La réforme conduit également les professionnels à réexaminer les termes étrangers utilisés dans leurs communications. La réglementation française relative à l’emploi de la langue française impose, dans les situations qu’elle couvre, que les informations commerciales destinées aux consommateurs soient compréhensibles en français. Selon les consignes de conformité communiquées, certains termes anglais passés dans l’usage courant, comme « cashback », peuvent être conservés lorsqu’ils sont reconnus par les dictionnaires de référence. Dans les autres cas, une traduction française suffisamment visible ou audible doit accompagner l’expression étrangère. Cette exigence ne signifie pas que tous les anglicismes deviennent interdits le 20 novembre : les obligations linguistiques préexistent à la réforme du crédit. En revanche, les établissements profitent de la mise à jour de leurs supports pour renforcer leurs contrôles rédactionnels.
Une amende administrative pouvant atteindre 7 500 euros
Les manquements aux règles de publicité peuvent être sanctionnés par une amende administrative pouvant atteindre 7 500 euros pour une personne morale et 1 500 euros pour une personne physique. L’autorité compétente peut également imposer la rectification de la publicité aux frais du professionnel. Ces montants correspondent à des plafonds légaux, et non à une pénalité automatiquement appliquée à chaque publicité non conforme. La gravité du manquement, les circonstances et les règles de procédure doivent être prises en compte. En cas de réitération, des règles de majoration peuvent également s’appliquer selon le régime juridique concerné. Pour les établissements qui diffusent de nombreuses campagnes commerciales, le risque de non-conformité justifie donc une vigilance particulière.
Crédit à la consommation : les principales interdictions publicitaires
| Pratique | Situation à compter du 20 novembre 2026 |
|---|---|
| Mettre en avant la facilité d’obtention d’un crédit | Interdit |
| Faire naître de fausses attentes sur le coût ou la disponibilité du crédit | Interdit |
| Suggérer un crédit sans analyse financière préalable | Interdit |
| Présenter un crédit comme une amélioration des ressources | Interdit |
| Présenter le crédit comme un substitut à l’épargne | Interdit |
| Suggérer une réserve d’argent gratuite et automatique | Interdit |
| Masquer la nature renouvelable d’un crédit | Interdit |
| Proposer un lot promotionnel lié à l’acceptation d’un crédit | Interdit |
| Mettre en avant un report de remboursement supérieur à trois mois | Interdit, sauf exceptions légales |
| Omettre la nouvelle mention obligatoire | Non conforme |
| Utiliser une expression étrangère sans respecter les obligations linguistiques | Potentiellement non conforme |
Le paiement en trois ou quatre fois entre également davantage dans le viseur
La réforme du 20 novembre 2026 ne concerne pas uniquement les crédits classiques. Elle étend la réglementation à certaines opérations jusqu’ici moins encadrées, notamment les crédits de moins de 200 euros, certains découverts de courte durée et des paiements fractionnés en trois ou quatre fois, avec ou sans frais, sous réserve des exceptions légales. Ces financements se sont largement développés dans le commerce électronique. Leur présentation comme une simple facilité de paiement peut conduire certains consommateurs à multiplier les engagements sans mesurer leur accumulation. Le nouveau cadre vise donc à renforcer l’information des clients et, selon les opérations concernées, l’évaluation de leur solvabilité. Le paiement fractionné n’est pas systématiquement un service anodin : il peut constituer un crédit soumis à des obligations réglementaires.
Le plafond du crédit à la consommation passe de 75 000 à 100 000 euros
Autre évolution importante : le montant maximal des crédits relevant du régime général du crédit à la consommation passe de 75 000 à 100 000 euros, sous réserve du champ d’application et des exclusions prévues par les textes. Cette extension signifie que davantage d’opérations pourront bénéficier des règles protectrices du Code de la consommation. Les établissements devront notamment fournir les informations précontractuelles exigées, présenter le coût du crédit et respecter les obligations d’évaluation de la solvabilité. La réforme harmonise ainsi une partie des règles européennes applicables aux financements proposés aux particuliers.
Une meilleure protection contre le surendettement, au-delà des slogans
Les modifications de vocabulaire constituent la partie la plus visible de la réforme, mais pas nécessairement la plus importante. Le renforcement de l’évaluation de solvabilité, l’élargissement des opérations couvertes et l’amélioration de l’information précontractuelle peuvent avoir des conséquences beaucoup plus concrètes pour les consommateurs. Avant d’accorder un crédit, le prêteur doit apprécier la capacité de remboursement de l’emprunteur à partir d’informations pertinentes. Lorsque l’opération présente des risques particuliers au regard de la situation financière du client, une mise en garde peut être nécessaire. Ces dispositions cherchent à limiter les financements inadaptés, même si aucune procédure ne peut supprimer totalement le risque de surendettement.
Changer trois mots dans une publicité : une protection réelle ou une usine à gaz ?
La dimension parfois ubuesque de la réforme apparaît surtout dans ses conséquences opérationnelles. Des établissements doivent remplacer simultanément des milliers de mentions légales, revoir leurs argumentaires, contrôler les formulations utilisées par leurs partenaires et veiller à ce que les nouvelles publicités soient diffusées au bon moment. Le remplacement d’une phrase réglementaire devient ainsi un projet de conformité à part entière. Sur le fond, il est difficile de démontrer que la nouvelle formule sera plus efficace que l’ancienne pour prévenir les difficultés financières. En revanche, interdire les messages suggérant qu’un crédit est automatiquement accordé ou qu’il améliore les ressources du ménage répond à un problème bien réel : les publicités peuvent parfois banaliser l’endettement et minimiser ses conséquences.
Crédit : les emprunteurs doivent toujours regarder le TAEG et le coût total
Pour les particuliers, le principal conseil reste inchangé. Avant de souscrire un crédit, il faut comparer le taux annuel effectif global (TAEG), le montant total dû, la durée du remboursement et les mensualités. Le TAEG permet de comparer le coût de plusieurs offres selon une méthode réglementée, en intégrant les frais obligatoires entrant dans son calcul. Une mensualité attractive peut masquer une durée très longue et un coût global élevé. Il faut également conserver une marge de sécurité dans son budget pour faire face aux dépenses imprévues. La nouvelle mention publicitaire rappelle qu’un crédit coûte de l’argent, mais c’est bien l’analyse du contrat et de la capacité réelle de remboursement qui permet d’éviter les mauvaises surprises.
20 novembre 2026 : une réforme utile, mais dont certaines contraintes prêtent à sourire
La réforme européenne du crédit à la consommation poursuit un objectif légitime : mieux protéger les emprunteurs, notamment face à la multiplication des offres de financement en ligne et des paiements fractionnés. L’interdiction des promesses trompeuses et le renforcement des contrôles de solvabilité constituent des avancées concrètes. En revanche, la modification de la mention obligatoire et la nécessité de basculer précisément d’une formule à l’autre le 20 novembre illustrent une réglementation dont la mise en œuvre peut sembler excessivement formaliste. La véritable efficacité de cette réforme ne se mesurera pas au nombre de publicités corrigées, mais à sa capacité à réduire les crédits inadaptés et les situations de surendettement.
Sources
- Ministère de l’Économie - La réforme du crédit à la consommation entre en vigueur le 20 novembre 2026
- Légifrance - Code de la consommation, article L312-5 applicable au 20 novembre 2026
- Légifrance - Code de la consommation, article L312-10 relatif aux publicités interdites
- Légifrance - Code de la consommation, article L340-2 relatif aux sanctions
- Service-public.fr - Crédits à la consommation : les règles évoluent pour prévenir le surendettement